

Holding de marques et redevances : une licence peut-elle dissimuler une cession ?
Introduction
Une holding détient la marque d’un groupe et la concède sous licence à sa société d’exploitation. En contrepartie, celle-ci verse des redevances annuelles. Mais que se passe-t-il lorsqu’une option prévoit également le transfert futur de la marque ?
Cette situation soulève une difficulté à la frontière du droit des marques, du droit des contrats et de la fiscalité : une licence peut-elle dissimuler une cession dont le prix serait simplement réparti dans le temps ?
Dans son avis du 19 mars 2026 (séance n° 3, affaire n° 2026-02), le Comité de l’abus de droit fiscal s’est prononcé en faveur de la remise en cause d’un montage associant licence de marque, option de vente et séquestre du prix.
Cet avis invite les dirigeants et les groupes à examiner la réalité économique de leurs contrats de propriété intellectuelle.
Licence et cession de marque : deux opérations aux conséquences différentes
Une distinction juridique essentielle
Une marque constitue un actif incorporel que son titulaire peut exploiter, céder ou concéder sous licence.
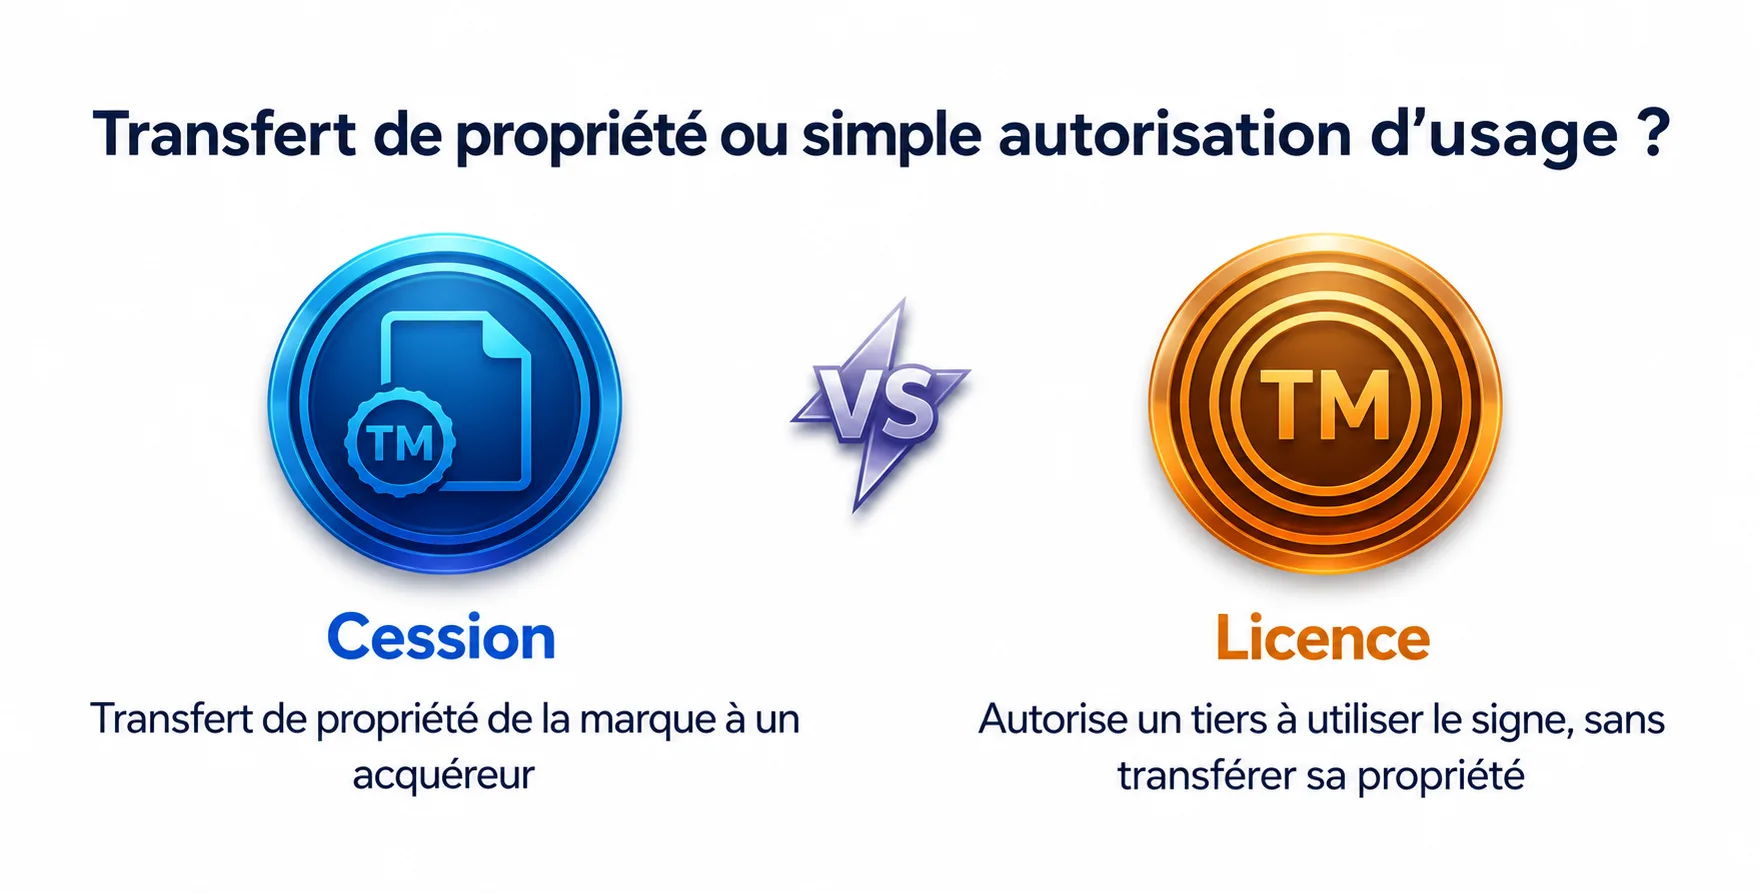
La cession entraîne le transfert de propriété de la marque à un acquéreur. La licence autorise un tiers à utiliser le signe, dans les conditions prévues au contrat, sans lui en transférer la propriété.
L’article L. 714-1 du Code de la propriété intellectuelle encadre ces opérations. Une licence peut notamment être exclusive ou non exclusive et porter sur certains territoires, produits ou services.
Cette distinction doit toutefois correspondre aux conditions réelles d’exploitation : l’intitulé du contrat ne suffit pas à déterminer la nature de l’opération.
Des conséquences fiscales différentes
Les redevances versées dans le cadre d’une véritable licence peuvent constituer des charges déductibles chez le licencié, sous réserve des conditions fiscales applicables. Elles sont imposées chez le concédant selon son régime fiscal.
En revanche, le prix d’acquisition d’une marque constitue généralement le coût d’un actif incorporel immobilisé. Son éventuel amortissement dépend notamment de la durée prévisible de son utilisation.
Chez le cédant, la vente peut générer une plus-value imposable, éventuellement soumise à un régime particulier.
Les droits d’enregistrement varient également selon la nature de l’opération, notamment lorsqu’une marque est transmise avec un fonds de commerce.
La différence de traitement fiscal peut ainsi conduire l’administration à examiner si les redevances correspondent réellement à l’exploitation d’une marque ou au paiement échelonné de son prix.
L’avis du 19 mars 2026 : les enseignements d’une cession différée
Une licence accompagnée d’une option de vente
L’affaire n° 2026-02 concernait un dirigeant qui détenait personnellement une marque utilisée dans une activité de lubrifiants.
Lors de la cession de cette activité à un groupe suisse, plusieurs conventions ont été conclues le même jour, le 31 octobre 2014.
Le dirigeant a notamment consenti à la société cédée une licence exclusive d’une durée initiale de vingt ans, moyennant une redevance annuelle de 90 000 euros hors taxes.
Parallèlement, une option de vente, exerçable jusqu’au 30 juin 2021, lui permettait de céder la marque et les droits de propriété intellectuelle associés pour 6 millions d’euros, diminués des redevances versées jusqu’à la levée de l’option.
Une convention de séquestre garantissait le paiement de ce prix, intégralement déposé dès l’origine.
La cession est finalement intervenue le 24 juin 2021, pour un prix de 5 422 500 euros. Le cédant a ensuite placé la plus-value sous le régime d’exonération de l’article 151 septies du Code général des impôts.
Les indices retenus par le Comité
L’administration fiscale a estimé que les conventions dissimulaient une cession différée, les redevances correspondant en réalité à des paiements fractionnés du prix.
Le Comité a notamment relevé :
- le caractère exclusif, irrévocable et transmissible des droits accordés au licencié,
- la prise en charge des frais de maintenance de la marque par le licencié,
- un montant annuel de 90 000 euros correspondant précisément au seuil de recettes permettant de bénéficier de l’exonération, sans autre justification économique,
- une option de vente dont le calendrier permettait de satisfaire la condition de cinq ans d’activité exigée par ce régime,
- l’imputation des redevances sur le prix de cession et le placement sous séquestre de la totalité du prix dès l’origine.
Le Comité a considéré que la licence avait pour seul objectif de placer artificiellement la plus-value de cession sous le régime d’exonération de l’article 151 septies du Code général des impôts.
Il a estimé que l’administration était fondée à mettre en œuvre la procédure d’abus de droit prévue à l’article L. 64 du Livre des procédures fiscales. Il a également retenu la majoration de 80 %, le dirigeant ayant eu l’initiative principale des actes en cause et en ayant été le principal bénéficiaire.
L’avis ne constitue pas un jugement. Il illustre néanmoins l’importance accordée à la cohérence économique des conventions.
Quels montages présentent un risque fiscal ?
Les enseignements de cette affaire dépassent la situation d’un dirigeant propriétaire de sa marque.
Plusieurs organisations peuvent nécessiter une vigilance particulière :
- une holding concédant une licence à sa filiale tout en prévoyant une promesse de cession,
- un fondateur conservant personnellement sa marque avant de la transmettre à sa société,
- une licence de longue durée assortie d’un rachat à prix symbolique,
- une opération de reprise dans laquelle le vendeur conserve temporairement la marque tandis que son transfert futur est déjà organisé.
Ces montages ne constituent pas automatiquement des abus de droit. Le risque dépend notamment de leurs objectifs, de la répartition des prérogatives du propriétaire et de la justification des conditions financières.
Depuis 2021, l’article L. 64 A du Livre des procédures fiscales permet en outre à l’administration d’écarter les actes ayant un motif principalement fiscal, et non plus exclusivement fiscal.
Dans les groupes internationaux, une vigilance supplémentaire s’impose concernant les prix de transfert, notamment au regard de l’article 57 du Code général des impôts.
Comment sécuriser une licence de marque ?
Une véritable licence doit traduire une relation d’exploitation cohérente avec le maintien de la propriété de la marque chez le concédant.
Plusieurs éléments méritent une attention particulière.
- La répartition des responsabilités : le contrat doit définir les obligations relatives aux renouvellements, à la surveillance, à la défense de la marque et au contrôle de la qualité.
- La justification des redevances : leur montant doit pouvoir être expliqué à partir de critères économiques objectifs, notamment la valeur de la marque, le marché concerné et les droits accordés.
- La durée et les conditions de sortie : elles doivent correspondre à une véritable logique contractuelle, sans organiser artificiellement un transfert déjà acquis.
- L’option d’achat : sa présence ne suffit pas à caractériser un abus. Toutefois, lorsque les redevances sont systématiquement imputées sur un prix fixé à l’avance, une analyse approfondie devient nécessaire.
La sécurisation repose donc sur la cohérence entre les stipulations contractuelles, la pratique des parties et les objectifs économiques poursuivis.
Structurer une holding de marques : les bonnes pratiques
La détention de marques par une holding peut répondre à des objectifs légitimes : centralisation des actifs, protection patrimoniale, financement ou préparation d’une transmission.
Pour organiser efficacement cette structure, plusieurs étapes sont recommandées :
- évaluer les marques lors de leur apport ou de leur acquisition,
- déterminer des redevances économiquement justifiées, en tenant compte des pratiques du marché,
- formaliser des contrats complets, précisant notamment les droits accordés, la durée, les territoires et les conditions de résiliation,
- procéder aux inscriptions nécessaires auprès des registres compétents,
- conserver les documents justifiant les choix juridiques et économiques.
En France, l’article L. 714-7 du Code de la propriété intellectuelle subordonne notamment l’opposabilité aux tiers des transmissions et modifications des droits sur les marques à leur inscription au Registre national des marques.
Une évaluation indépendante constitue également un élément utile pour justifier la valeur de l’actif et les conditions de sa mise à disposition.
Le cabinet Dreyfus accompagne les entreprises dans l’évaluation de leurs marques, la rédaction et l’audit des contrats de licence et de cession, ainsi que les formalités d’inscription auprès de l’INPI, de l’EUIPO et de l’OMPI.
Cet accompagnement s’effectue en coordination avec les avocats fiscalistes et les experts-comptables, afin de garantir la cohérence juridique et économique des opérations.
Conclusion
L’avis du 19 mars 2026 du Comité de l’abus de droit fiscal rappelle que la distinction entre licence et cession de marque ne dépend pas uniquement de la rédaction du contrat.
Elle repose sur la réalité des droits accordés, les conditions financières et les objectifs poursuivis.
Pour les dirigeants et les groupes, sécuriser une holding de marques suppose donc de documenter la valeur des actifs, de justifier les redevances et de veiller à la cohérence des conventions.
Le cabinet Dreyfus accompagne ses clients dans la gestion de dossiers de propriété intellectuelle complexes, en proposant des conseils personnalisés et un soutien opérationnel complet pour la protection intégrale de la propriété intellectuelle.
Nathalie Dreyfus, avec l’aide de toute l’équipe du cabinet Dreyfus.
FAQ
Les redevances de marque bénéficient-elles du régime fiscal favorable de la propriété industrielle ?
Non. Le taux réduit d’impôt sur les sociétés prévu par l’article 238 du Code général des impôts concerne notamment les brevets, les certificats d’obtention végétale et les logiciels protégés par le droit d’auteur. Les marques en sont exclues, de sorte que les redevances qu’elles génèrent sont imposées dans les conditions de droit commun.
Un contrat de licence de marque doit-il obligatoirement être écrit ?
Oui. Les actes comportant une transmission ou une concession du droit d’exploitation d’une marque doivent, à peine de nullité, être constatés par écrit. Un accord verbal ou de simples échanges informels exposent donc les parties à une remise en cause de leurs droits.
Le licencié peut-il agir en contrefaçon contre un tiers ?
Sauf stipulation contraire du contrat, le licencié ne peut engager une action en contrefaçon qu’avec le consentement du titulaire de la marque. Le bénéficiaire d’une licence exclusive peut toutefois agir si, après mise en demeure, le titulaire n’engage pas lui-même l’action dans un délai approprié.
Peut-on interroger l’administration fiscale avant de mettre en place un montage ?
Oui. La procédure de rescrit prévue à l’article L. 64 B du Livre des procédures fiscales permet de soumettre une opération à l’administration avant sa conclusion. En l’absence de réponse dans un délai de six mois, l’administration ne peut plus invoquer la procédure d’abus de droit pour cette opération.
Le licencié peut-il concéder des sous-licences ?
La faculté de sous-licencier dépend du contrat. À défaut de clause l’autorisant expressément, la licence est généralement considérée comme conclue en considération de la personne du licencié. Il est donc recommandé de prévoir les conditions de sous-licence, notamment l’accord préalable du titulaire et le contrôle de la qualité.
Cette publication a pour objet de fournir des orientations générales au public et de mettre en lumière certaines problématiques. Elle n’a pas vocation à s’appliquer à des situations particulières ni à constituer un conseil juridique.